Emissão de CPR: física ou financeira, garantias e quebra de safra
Emissão de CPR física obriga a entregar as sacas mesmo na quebra de safra; a financeira, a pagar o valor.
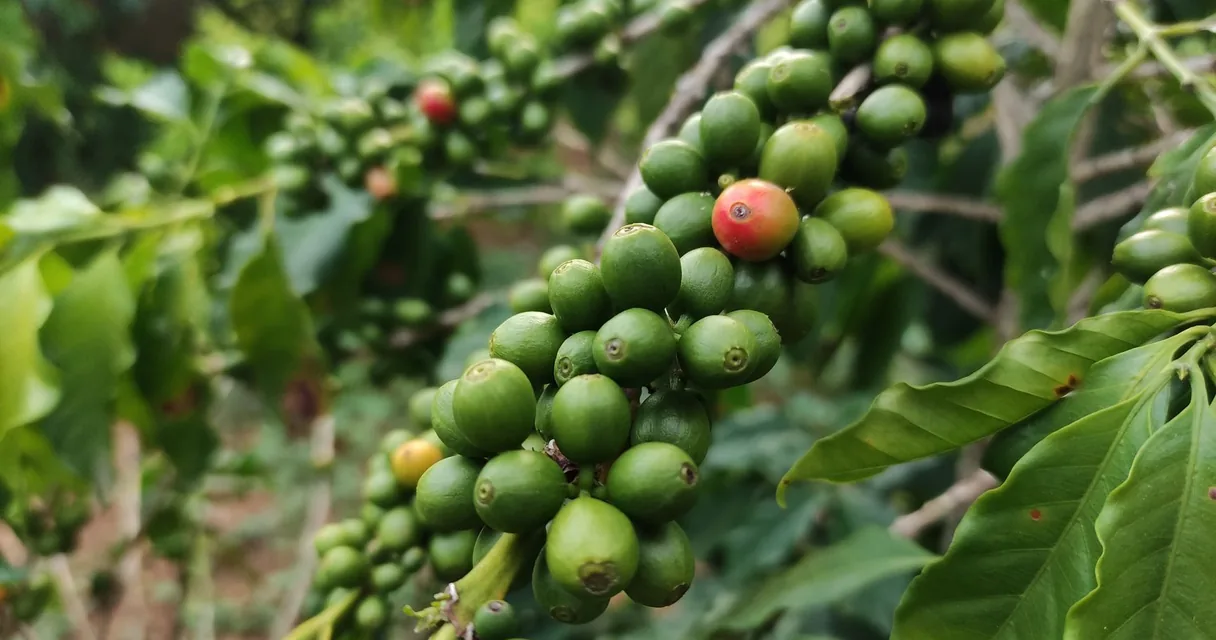
Ramo de cafeeiro com frutos verdes e maduros
Um produtor de café de Patrocínio precisava de R$ 600 mil para custear a safra e ouviu da revenda de insumos uma proposta que não passava pelo banco: pagar em sacas, em setembro, a um preço fixado em fevereiro. O papel que formalizaria isso era uma CPR, e ele nunca tinha feito uma emissão de CPR na vida. A dúvida foi sobre o que acontecia se a geada levasse metade da lavoura e ele não tivesse as sacas prometidas. Antes de fechar, ele estudou a emissão de cédula de produto rural e descobriu que a resposta dependia de duas ou três cláusulas que a revenda não tinha mencionado. Esse título movimenta dezenas de bilhões de reais por safra no Brasil. A maior parte dos problemas nasce de quem assina sem distinguir entrega física de liquidação financeira, nem saber o que acontece quando a lavoura falha.
Este texto explica o que é a cédula, quem pode emitir e a diferença entre a modalidade física e a financeira. Depois vêm os passos da emissão e do registro, as garantias que acompanham o título, o cenário de safra perdida e as cláusulas que merecem leitura antes da assinatura.
O que é a CPR e quem pode emitir?
Criada pela Lei 8.929, de 1994, a cédula de produto rural é uma promessa de entrega de produto agropecuário. O produtor emite o título, recebe dinheiro ou insumos adiantados e se compromete a entregar a mercadoria, ou o valor dela, numa data futura.
Podem emitir o produtor rural pessoa física ou jurídica, suas cooperativas e, desde a Lei 13.986 de 2020, quem exerce atividade de beneficiamento ou industrialização de produto rural.
Quem compra a cédula pode ser trading, revenda de insumos, banco, fundo de investimento ou qualquer credor interessado no produto ou no rendimento.
Física ou financeira: a diferença que decide tudo
Veja as duas modalidades lado a lado, no que importa para o produtor.
| Aspecto | CPR física | CPR financeira |
|---|---|---|
| O que se entrega | O produto, em quantidade, qualidade e local definidos | Dinheiro, calculado pelo preço ou índice fixado no título |
| Risco de preço | Fica com o comprador, que recebe as sacas independentemente da cotação | Depende do índice: preço fixo protege o produtor, preço de mercado não |
| Quebra de safra | Produtor precisa comprar produto no mercado para entregar, salvo cláusula de força maior | Produtor paga o valor, com juros e multa previstos |
| Execução | Ação de entrega de coisa, com busca e apreensão do produto | Execução por quantia certa, como qualquer título |
| Uso mais comum | Troca de insumos por sacas com revendas e tradings | Captação com bancos, fundos e investidores |
Na física, perder a lavoura não libera o produtor: ele deve as sacas, e se não as tem, compra no mercado ao preço do dia.
Passos da emissão e do registro
Lei e mercado seguem hoje a sequência abaixo.
- Negociar quantidade, qualidade, local e data de entrega, ou o índice de preço, na financeira.
- Definir as garantias: penhor da safra, hipoteca, alienação fiduciária ou aval, com descrição precisa.
- Emitir a cédula em papel ou em formato escritural, com os requisitos do artigo 3º da Lei 8.929.
- Registrar ou depositar o título em entidade autorizada pelo Banco Central, o que é obrigatório para valer contra terceiros.
- Averbar o penhor ou a hipoteca no cartório competente, quando a garantia recair sobre bens registrados.
- Guardar cópia de tudo, inclusive da nota fiscal dos insumos recebidos, para conferir o valor efetivamente adiantado.
Garantias que acompanham o título
Penhor da própria safra financiada é o padrão, e é comum que a revenda ou a trading peça também hipoteca de parte do imóvel ou aval dos sócios. Desde 2020 existe ainda o patrimônio rural em afetação como garantia, vinculando fração do imóvel ao título.
Garantia muito acima do valor adiantado é o primeiro sinal de contrato desequilibrado, e o produtor pode negociar a redução antes de assinar.
Cédula é título executivo: em caso de inadimplência, o credor executa sem discutir a existência da dívida.
Quando a safra não vem
Sem cláusula de força maior, a frustração da lavoura não desobriga a entrega. Alguns contratos preveem a possibilidade de entregar o que foi colhido e liquidar o restante em dinheiro; outros preveem a rolagem para a safra seguinte. Tudo depende do texto.
Tribunais têm admitido a revisão quando o evento climático é comprovado e o contrato ficou omisso, com base na teoria da imprevisão do Código Civil, mas isso é exceção, não regra.
Seguro rural sobre a lavoura vinculada é o instrumento que protege a emissão de CPR física de uma frustração, e muitos compradores já o exigem.
Cláusulas que merecem leitura antes de assinar
O local de entrega define quem paga o frete; a cláusula de qualidade define descontos por umidade e impureza; a de preço, na financeira, define se o produtor ganha ou perde com a alta da cotação. Multa por atraso, juros e vencimento antecipado por outras dívidas também costumam estar lá.
Cláusula de renúncia à revisão judicial, hoje frequente, pode ser questionada, mas é melhor não assiná-la do que discuti-la depois.
Bem negociada, a emissão de CPR vale como crédito barato; mal negociada, vale como venda antecipada com desconto e garantia sobre a terra.
Custos e tributos
Não há IOF quando a cédula é emitida por produtor rural e o rendimento do investidor pessoa física em CPR financeira é isento de imposto de renda, o que barateou a captação nos últimos anos e atraiu fundos do agronegócio.
O custo do produtor está no deságio sobre o preço, nos juros da financeira e nas taxas de registro e de averbação das garantias.
Comparar o custo total com o da linha bancária disponível é o passo que evita pagar mais caro por dinheiro mais rápido.
Perguntas frequentes sobre emissão de CPR
Quem pode fazer a emissão de CPR?
Produtor rural pessoa física ou jurídica, cooperativas e, desde 2020, quem beneficia ou industrializa produto rural.
Preciso registrar a cédula?
Sim. O registro ou depósito em entidade autorizada pelo Banco Central é obrigatório para que o título tenha eficácia contra terceiros.
Se a safra quebrar, sou obrigado a entregar?
Na física, em regra sim, salvo cláusula de força maior ou seguro. Na financeira, o valor é devido com os encargos previstos.
A CPR pode ter hipoteca da fazenda?
Pode. Hipoteca, penhor, alienação fiduciária, aval e patrimônio rural em afetação são garantias admitidas.
Qual a diferença entre CPR e cédula de crédito rural?
A cédula de crédito rural formaliza empréstimo bancário com regras do Banco Central. A CPR formaliza venda antecipada de produto ou captação com qualquer credor.
CPR paga imposto?
Não há IOF na emissão pelo produtor, e o rendimento da CPR financeira é isento de imposto de renda para investidor pessoa física.
Resumo
Emissão de CPR formaliza, pela Lei 8.929/1994, a promessa de entrega de produto rural ou do valor dele em troca de dinheiro ou insumos adiantados, e desde 2020 pode ser feita também por quem beneficia ou industrializa. A física obriga a entregar as sacas mesmo com quebra de safra; a financeira obriga a pagar o valor pelo índice fixado. O registro em entidade autorizada pelo Banco Central é obrigatório, as garantias vão de penhor a hipoteca e patrimônio em afetação, e o título é executivo. Local de entrega, qualidade, preço, força maior e renúncia à revisão são as cláusulas que decidem se o negócio é crédito barato ou venda com desconto.